Juros elevados costumam ser tratados como uma variável financeira, quase sempre restrita ao time financeiro e às decisões do CFO, só que um ciclo longo de capital caro atravessa a empresa inteira, pois muda o prazo aceitável de retorno, reduz a disposição para experimentar, aumenta a cobrança por caixa imediato e altera a distância que cada companhia consegue enxergar, fazendo com que, aos poucos, decisões que pareciam estratégicas passem a ser avaliadas pela urgência do próximo vencimento.
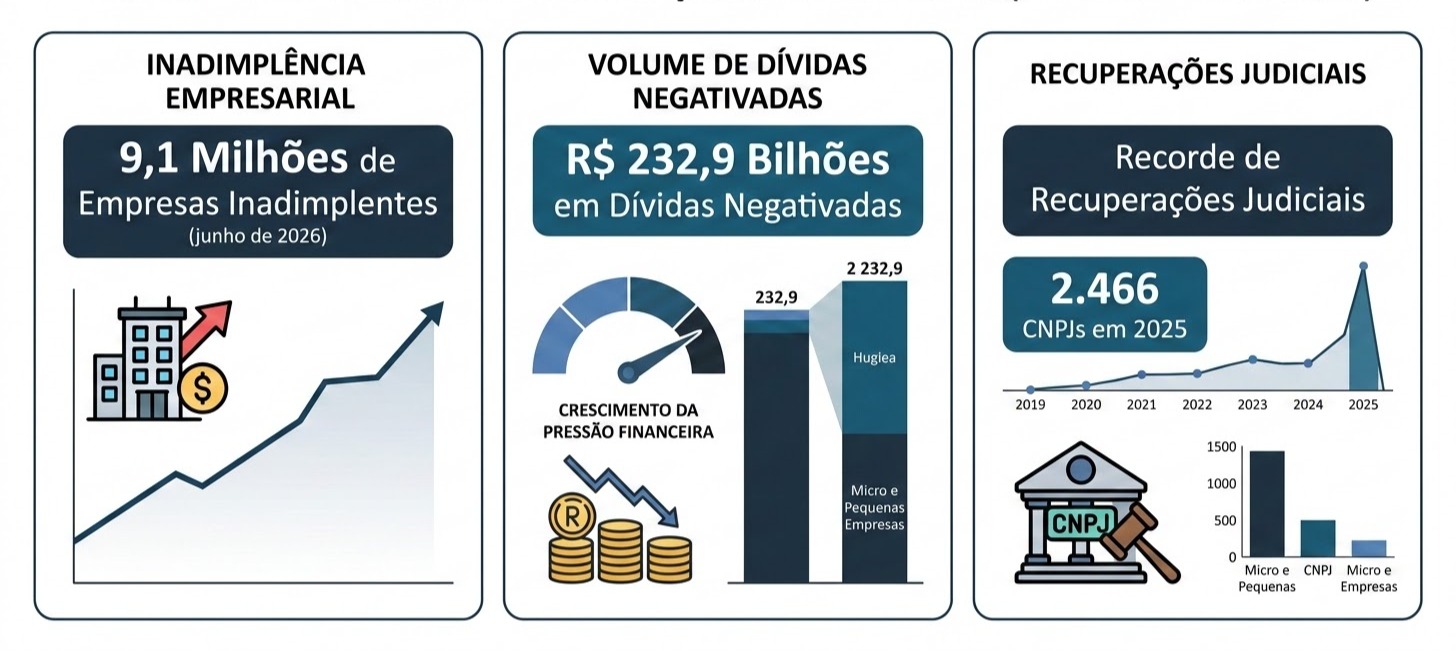
Esse processo já aparece nos números, como mostra a Serasa Experian, o Brasil superou 9,1 milhões de empresas inadimplentes em junho de 2026, o maior patamar da série histórica, com R$ 232,9 bilhões em dívidas negativadas, enquanto micro e pequenas empresas representavam 8,6 milhões dos CNPJs em atraso e concentravam R$ 201,4 bilhões desse total, quase 95%.
O dado revela mais do que contas vencidas, porque mostra empresas recorrendo ao crédito para sustentar capital de giro, recompor caixa e financiar a operação corrente, fazendo com que o dinheiro que poderia modernizar uma fábrica, desenvolver um produto, formar uma equipe ou abrir um novo canal comercial passe a cobrir compromissos antigos e permita à empresa continuar funcionando, embora com capacidade cada vez menor de construir o próximo ciclo.
A recuperação judicial surge quando essa compressão deixa de caber nas negociações normais, e o Brasil encerrou 2025 com 2.466 CNPJs envolvidos nesses processos, recorde da série histórica da Serasa Experian e alta de 13% sobre o ano anterior, enquanto, até abril de 2026, outros 602 CNPJs já apareciam em 268 processos. Agropecuária, serviços, comércio e indústria sentem a pressão por caminhos diferentes, mas acabam chegando a uma combinação semelhante de dívida cara, margem menor e menos espaço para reorganizar o negócio.
O capital existe, mas o acesso encolheu
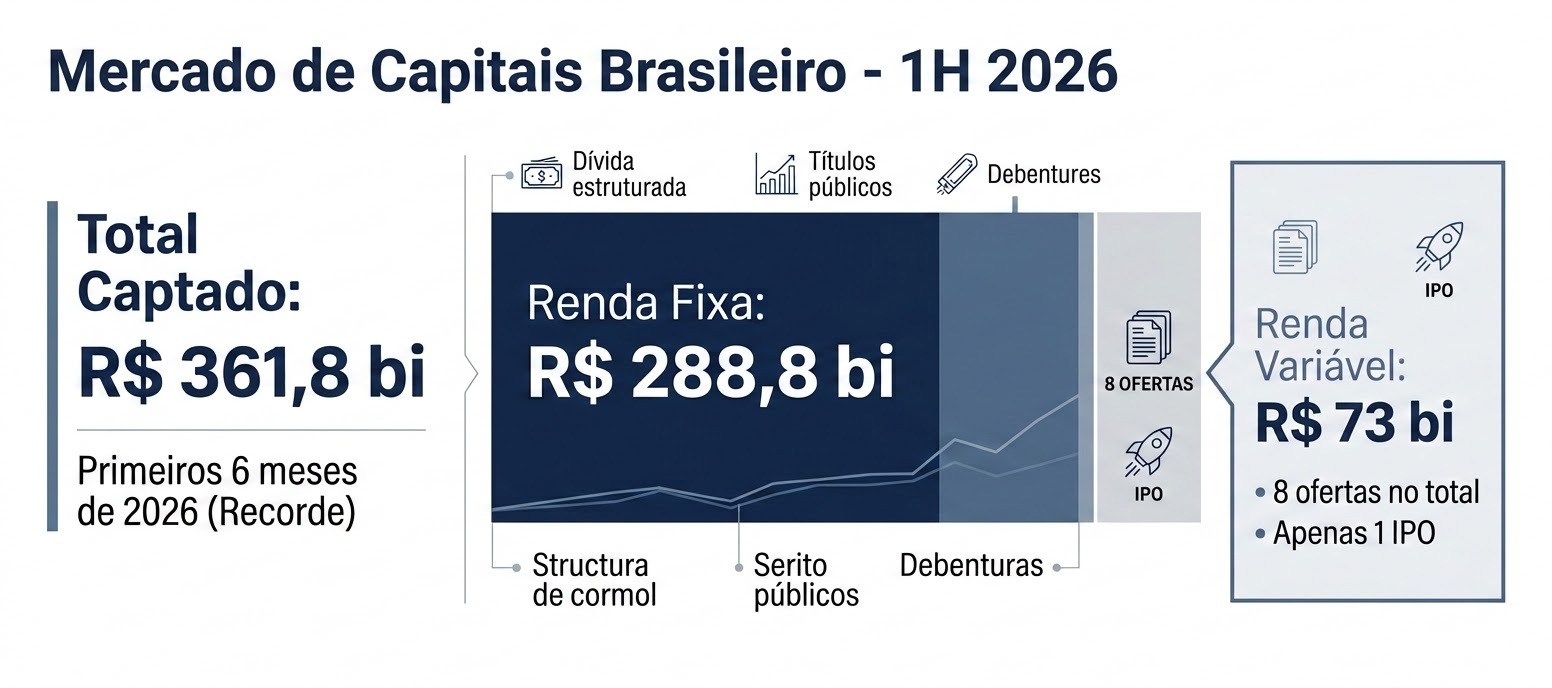
Olha que interessante, o mercado de capitais brasileiro captou o recorde de R$ 361,8 bilhões no primeiro semestre de 2026 e, à primeira vista, o número parece contradizer qualquer conversa sobre escassez, porém R$ 288,8 bilhões vieram da renda fixa, enquanto a renda variável teve o primeiro IPO desde 2021 e apenas oito ofertas no total, incluindo operações de empresas que já estavam na bolsa.
Apesar da fotografia agregada do cenário mostrar abundância, a experiência de boa parte das empresas mostra seleção. O capital continua circulando, mas procura balanços mais fortes, garantias melhores, fluxos previsíveis e empresas que já provaram capacidade de execução. Quem possui acesso consegue alongar dívidas, investir em produtividade e esperar o retorno, porém quem perdeu essa porta paga mais caro, aceita condições piores ou simplesmente adia a decisão.
Essa diferença cria uma vantagem competitiva que raramente aparece numa comparação direta de produtos. Duas empresas podem atender o mesmo cliente com preços semelhantes. Uma delas, porém, consegue financiar estoque, atualizar sistemas, testar canais e contratar competências antes da concorrente. A outra consome energia renegociando passivos e protegendo o caixa da semana. Com o tempo, a distância financeira se transforma em distância operacional.
Capital também compra tolerância ao erro, permitindo que empresas capitalizadas experimentem, aprendam e tentem novamente, enquanto quem opera no limite precisa acertar cedo, porque uma tentativa mal formulada pode comprometer o caixa necessário para manter a operação. À medida que a restrição financeira reduz o número de opções e encurta o tempo disponível para decidir, cresce também o risco de a pressa piorar a qualidade das escolhas.
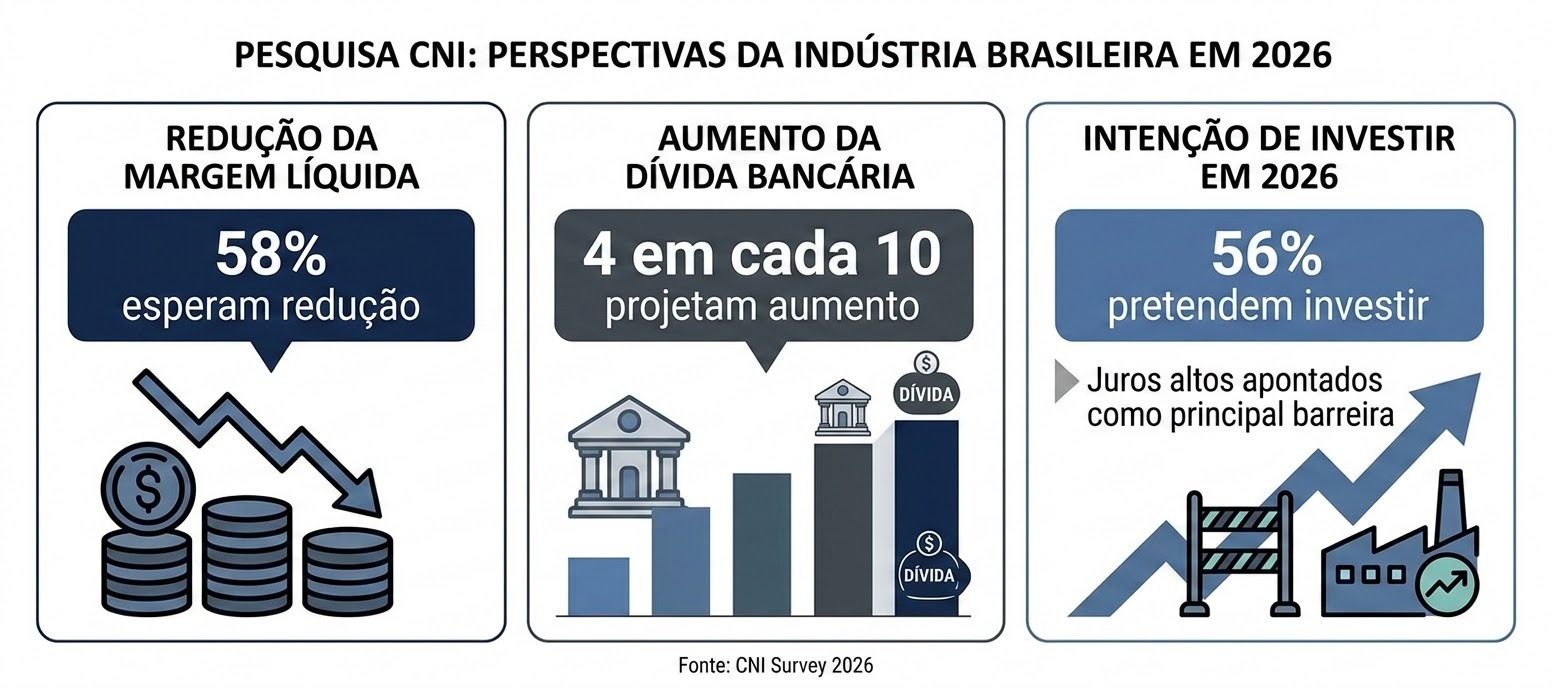
A indústria brasileira sente essa equação de maneira clara. Como visto na consulta publicada pela CNI, 58% das empresas esperavam redução da margem líquida e cerca de quatro em cada dez projetavam aumento da dívida bancária. Entre as que previam maior necessidade de financiamento, mais da metade também esperava juros maiores. Em outra sondagem, 56% afirmaram que pretendiam investir em 2026, enquanto o próprio custo do dinheiro aparecia como barreira para transformar intenção em capacidade produtiva. Nesse cenário, enfatizo que “a inovação não é um luxo de tempos de bonança; ela é o mecanismo de defesa contra a irrelevância quando o capital se torna caro e escasso.”
Quando sobreviver reduz a capacidade de competir
A reação mais imediata diante dessa pressão costuma ser o corte, que pode ser necessário e, em muitos casos, chega tarde, porém o problema começa quando toda redução passa a ser tratada como eficiência, já que cortar desperdício melhora a empresa, enquanto retirar manutenção, conhecimento, relacionamento comercial, desenvolvimento de produto e formação de pessoas pode preservar caixa por algum tempo ao mesmo tempo em que deixa uma conta que aparecerá depois.
Essa conta pode ser entendida como uma dívida de capacidade, criada quando a empresa resolve o resultado presente removendo justamente os recursos que permitiriam competir no futuro, embora o efeito demore a ficar visível e apareça primeiro no aumento do retrabalho, na concentração das decisões em poucas pessoas e em projetos mais lentos, até alcançar clientes, que percebem piora, e profissionais, que deixam de enxergar perspectiva. Quando o balanço finalmente registra a perda, boa parte da capacidade já foi desmontada.
A OCDE observa que períodos prolongados de baixo investimento pesam sobre a produtividade e o crescimento potencial. Incerteza elevada também adia compromissos de longo prazo. Para uma empresa, a lógica é parecida. Máquinas envelhecem, sistemas acumulam remendos e processos deixam de acompanhar o mercado. O negócio pode continuar entregando o resultado do trimestre enquanto perde, silenciosamente, as condições que sustentavam esse resultado.
É aqui que competitividade e sustentabilidade se encontram, sabendo que a sustentabilidade empresarial inclui a capacidade de atravessar choques sem consumir tudo o que torna a empresa relevante. Uma companhia pode crescer em faturamento e ainda assim ficar mais frágil quando cada nova venda exige mais capital de giro, mais estoque e mais dívida. Crescimento que amplia a dependência financeira pode aumentar o tamanho do problema.
Pensa comigo, se uma empresa precisa escolher todos os meses entre pagar juros e financiar a próxima melhoria, a inovação deixa de disputar recursos apenas com outras iniciativas e passa a disputar com a própria sobrevivência, o que torna pouco defensável qualquer projeto distante do resultado e aumenta a necessidade de demonstrar como aquela iniciativa protege caixa, margem, receita, cliente ou capacidade operacional.
Inovar sob restrição exige outro método
Inovação costuma ser associada a grandes lançamentos, laboratórios, novas tecnologias e apostas de longo prazo, e tudo isso pode ser válido, embora, em um ambiente restritivo, a mudança mais decisiva muitas vezes aconteça dentro do processo que a empresa já executa todos os dias, reduzindo tempo, retirando uma aprovação desnecessária, melhorando uma previsão de demanda ou transformando informação dispersa em uma decisão melhor.
A primeira frente está no caixa, porque reduzir o intervalo entre vender e receber, rever estoque, melhorar cobrança, diminuir perdas e negociar melhor com fornecedores produz capacidade financeira e pode fazer com que alguns dias retirados do ciclo de conversão sustentem uma mudança que antes dependeria de empréstimo, um tipo de inovação que quase nunca rende uma apresentação grandiosa, mas aparece no capital de giro e na liberdade de escolha.
A segunda frente está na margem e na receita, já que empresas pressionadas tendem a olhar apenas para volume ou corte de custos, embora exista espaço para simplificar o portfólio, rever a forma de precificar, criar canais com custo de atendimento menor, combinar serviços e produtos ou atender segmentos que a estrutura atual ignora, mudando a lógica econômica da oferta desde que o cliente reconheça valor.
A terceira frente está no modelo de negócio. Uma empresa intensiva em ativos pode compartilhar capacidade, formar parcerias, transformar custos fixos em variáveis ou redesenhar a maneira de capturar receita. Essas decisões exigem cuidado porque alteram dependências e riscos. Ainda assim, podem reduzir a quantidade de capital necessária para crescer. Num país em que financiar expansão custa caro, crescer com menor intensidade de capital vira uma vantagem concreta.
O método também precisa mudar, porque projetos longos, caros e apoiados em uma única previsão ficam difíceis de defender, enquanto iniciativas divididas em etapas permitem produzir aprendizado e resultado observável ao longo do caminho, fazendo com que cada fase responda a uma pergunta, teste uma hipótese e crie evidência para a decisão seguinte, reduzindo o custo de errar sem transformar prudência em imobilidade.
Na prática, o gestor precisa saber antecipadamente o que fará o projeto avançar, mudar de direção ou parar, usando medidas ligadas a caixa, margem, produtividade, cliente ou risco, porque número de reuniões, ferramentas contratadas e pilotos iniciados mostra atividade, enquanto resultado aparece quando o comportamento do negócio muda e essa mudança pode ser observada.
A mesma disciplina vale para a inteligência artificial, especialmente porque a pressão para demonstrar movimento tem levado muitas empresas a comprar tecnologia antes de revisar a gestão ao redor dela. Nos projetos da DRIN, tenho encontrado situações em que a IA acelera uma tarefa, mas o ganho desaparece logo adiante, preso entre dados ruins, responsabilidades confusas, integrações frágeis, aprovações e decisões lentas, por isso tenho insistido que tecnologia aumenta capacidade quando a gestão redesenha o sistema em que ela opera.
A escolha mais cara é parar de escolher
Capital restrito exige prioridade, escolhas e renúncias. Afinal, como tenho apresentado, “priorizar não é apenas decidir o que fazer, mas ter a coragem de descontinuar o que consome energia sem gerar futuro.” No entanto, muitas empresas mantêm projetos demais e acreditam que encerrar uma iniciativa parece admitir um fracasso. O resultado é uma carteira cheia de esforços subfinanciados, equipes divididas e benefícios que nunca chegam à escala. Concentrar recursos em menos problemas pode produzir mais transformação do que distribuir pouco dinheiro por dezenas de promessas.
Esse é um trabalho de liderança, não apenas de finanças, com o CEO conectando a alocação de capital com a estratégia e a capacidade de execução. Precisa entender quais ativos sustentam a vantagem competitiva, quais processos consomem caixa sem criar valor e quais apostas preservam opções para o futuro. Uma empresa que conhece essas respostas enfrenta a incerteza com critérios. Sem elas, cada pressão externa reorganiza a agenda.
O que a empresa precisa preservar para continuar relevante depois que o ciclo ruim passar? A resposta raramente cabe apenas em liquidez. Pode envolver conhecimento técnico, relacionamento com clientes, qualidade, marca, dados, pessoas capazes de decidir e uma operação que aprende. Desmontar esses elementos pode melhorar o caixa hoje e tornar a recuperação muito mais cara amanhã.
O mercado brasileiro está criando uma seleção silenciosa, no qual empresas com capital financiam produtividade, compram concorrentes, atraem competências e ganham tempo para aprender. Empresas pressionadas financiam a operação e perdem espaço para experimentar. Se esse movimento se prolongar, o resultado será um mercado mais concentrado e com menos negócios capazes de renovar a competição.
Por isso, inovação deixou de ser uma agenda reservada aos períodos de abundância, mas parte da defesa da capacidade competitiva. O desafio está em conectá-la ao resultado sem reduzi-la a corte de custos. Se caixa garante continuidade e margem sustenta investimento, é o aprendizado que mantém a empresa capaz de reagir quando as condições mudam.
Capital caro acaba punindo o desperdício, a demora e a falta de direção, assim como também expõe modelos de negócio que funcionavam porque havia financiamento para absorver suas ineficiências. No Brasil de 2026, sobreviver exige disciplina financeira e continuar competitivo exige usar essa disciplina para financiar mudanças antes que o caixa obrigue a empresa a mudar tarde demais.