O ciclo prolongado de capital caro já ultrapassou há algum tempo a fronteira do departamento financeiro, pois, quando financiar estoque, alongar uma dívida ou antecipar um investimento fica mais caro, a empresa muda o jeito de decidir e cada escolha passa a disputar um recurso mais escasso, favorecendo companhias que possuem caixa e acesso a financiamento para preservar capacidade de investimento, enquanto as demais concentram energia na operação corrente e, à medida que essa condição se prolonga, perdem espaço para preparar o próximo ciclo.
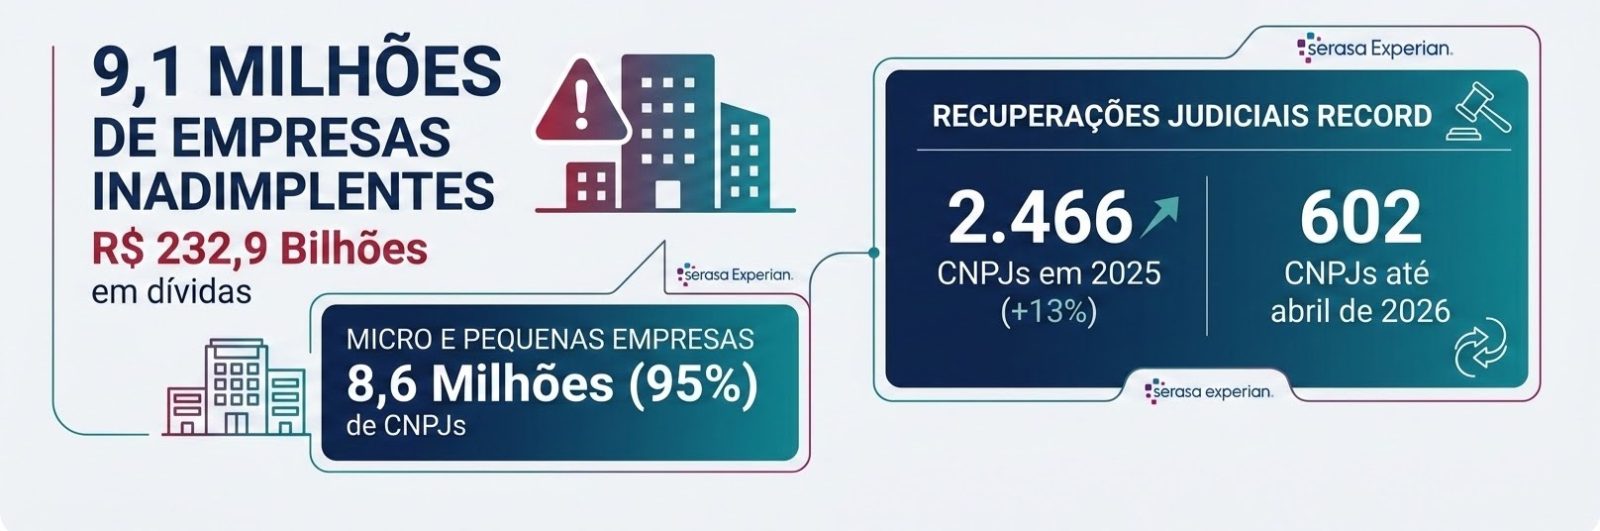
Os números ajudam a dimensionar essa pressão, como mostra a Serasa Experian, o Brasil superou 9,1 milhões de empresas inadimplentes em junho de 2026, o maior número da série histórica, com R$ 232,9 bilhões em dívidas negativadas. Micro e pequenas empresas respondiam por 8,6 milhões dos CNPJs em atraso e concentravam R$ 201,4 bilhões desse total, quase 95%. Quando a dificuldade deixa de caber nas negociações usuais, a recuperação judicial aparece como consequência mais extrema, o país encerrou 2025 com 2.466 CNPJs envolvidos nesses processos, também recorde da série histórica da Serasa Experian e 13% acima do ano anterior. Até abril de 2026, outros 602 CNPJs apareciam em 268 processos.
Esse ambiente cria uma diferença que vai muito além do custo financeiro, por isso costumo dizer que o caixa compra tempo, enquanto o acesso a capital compra opções. Sem os dois, a estratégia começa a se parecer com administração de urgências, porque projetos capazes de modernizar uma fábrica, desenvolver produtos, formar equipes ou abrir canais comerciais passam a disputar dinheiro com capital de giro e compromissos já assumidos. Tenho acompanhado esse dilema de perto nos projetos da DRIN e nas conversas com empresários e, quando o dinheiro encarece, a pergunta sobre inovação muda rapidamente de “o que poderíamos fazer?” para “qual mudança consegue justificar o recurso que vai consumir?”.
O capital existe, mas o acesso encolheu
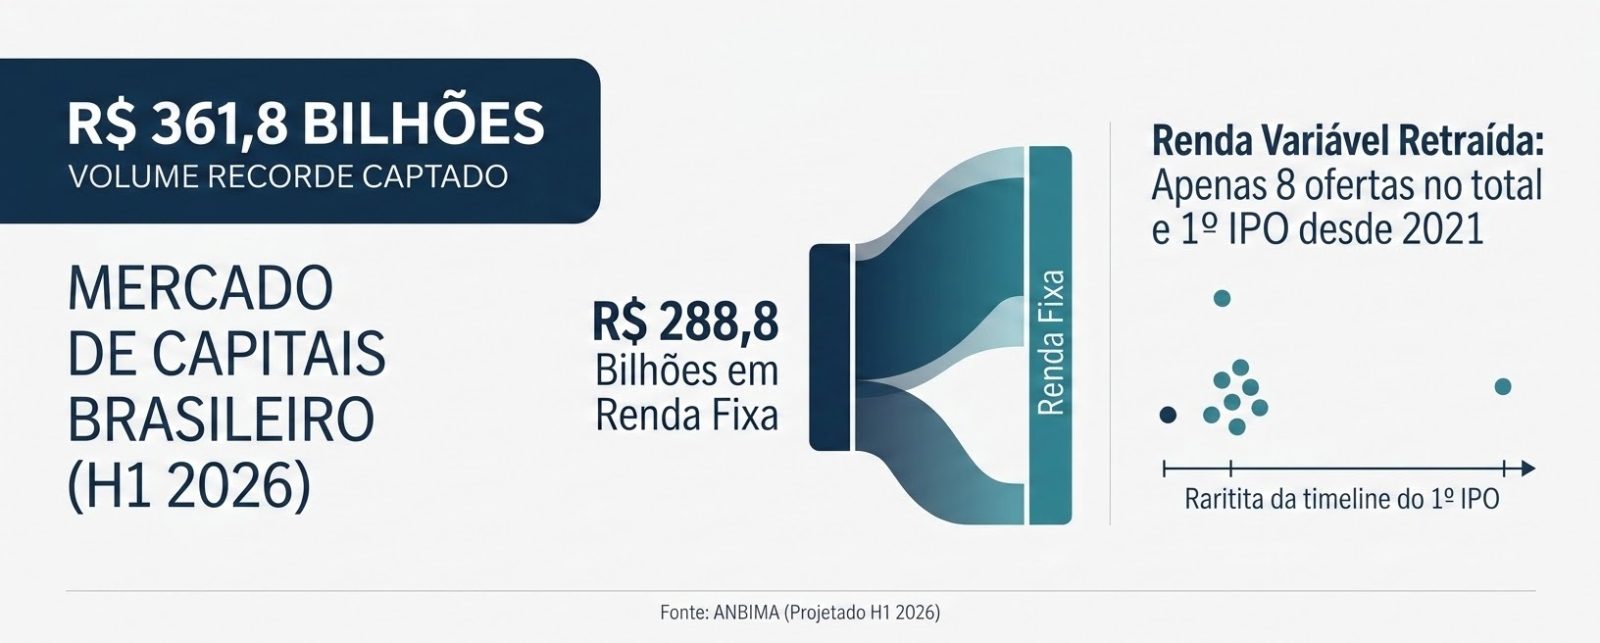
O mercado de capitais brasileiro captou o recorde de R$ 361,8 bilhões no primeiro semestre de 2026, embora R$ 288,8 bilhões tenham vindo de renda fixa e, na renda variável, tenha ocorrido o primeiro IPO desde 2021, com apenas oito ofertas no total, incluindo operações de companhias que já estavam listadas. O contraste ajuda a entender o momento, porque os recursos continuam circulando, porém procuram balanços sólidos, garantias melhores, fluxos previsíveis e histórico de execução, permitindo a quem atende a esses critérios financiar estoque, atualizar sistemas, contratar competências e esperar o retorno dos investimentos, enquanto quem perdeu essa porta paga mais caro, aceita condições piores ou simplesmente adia decisões, até que uma diferença inicialmente financeira se transforme também em diferença operacional.
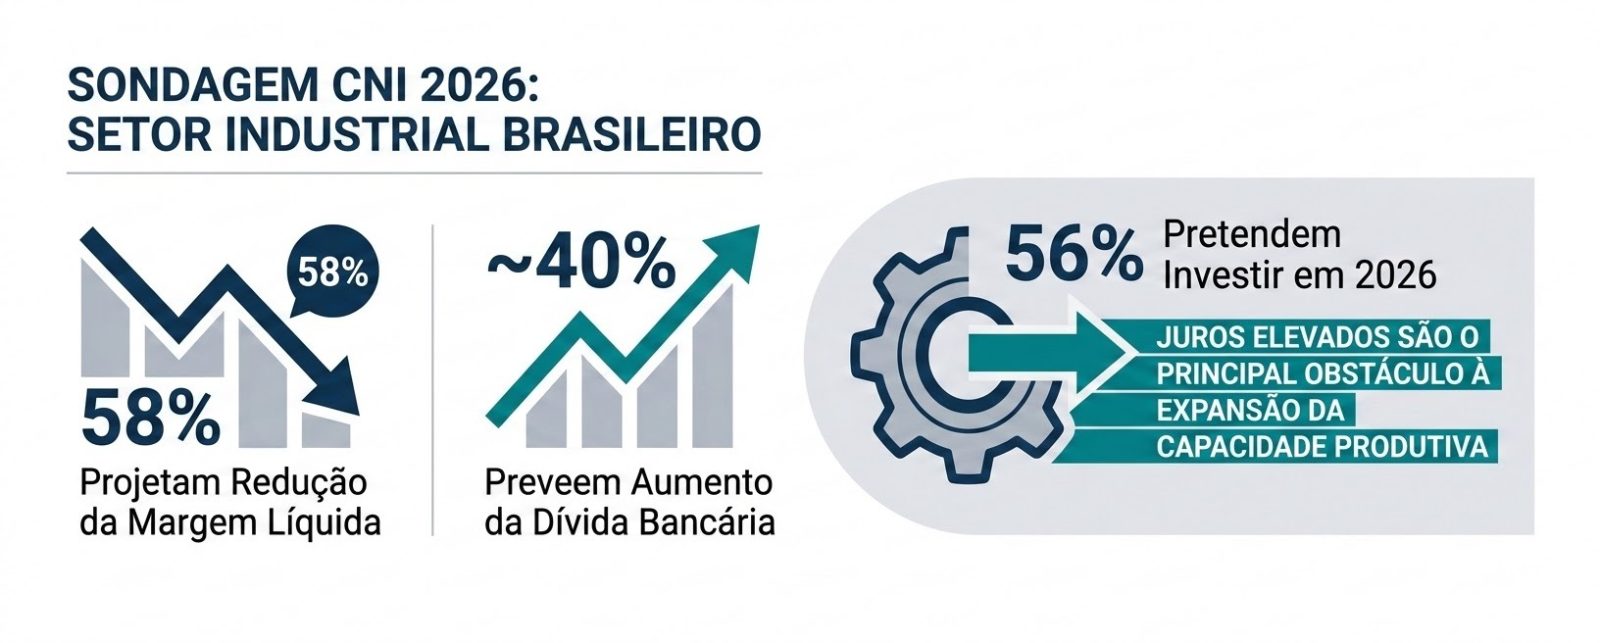
A indústria explicita essa equação e, em consulta divulgada pela Confederação Nacional da Indústria (CNI), 58% das empresas esperavam redução da margem líquida e cerca de quatro em cada dez projetavam aumento da dívida bancária. Entre aquelas que previam maior necessidade de financiamento, mais da metade também esperava juros maiores. Em outra sondagem, 56% informaram intenção de investir em 2026, enquanto os juros altos apareciam como barreira para transformar intenção em capacidade produtiva. É justamente nesse ponto que a inovação deixa de caber numa discussão abstrata sobre futuro, já que, com menos margem para erro, cada iniciativa precisa demonstrar relação com caixa, produtividade, receita, cliente, risco ou capacidade operacional.
Cortes podem criar dívida de capacidade
Diante dessa pressão, cortar despesas parece a reação mais racional e muitas vezes é, porém o problema aparece quando eficiência e amputação começam a ser tratadas como sinônimos. Reduzir desperdícios fortalece a operação; retirar manutenção, conhecimento, relacionamento comercial, desenvolvimento de produtos e formação de pessoas pode preservar caixa no curto prazo enquanto cria uma dívida de capacidade que será cobrada mais adiante. Primeiro surgem retrabalho, decisões concentradas em poucas pessoas e projetos que demoram mais e, depois, clientes percebem piora, profissionais deixam de enxergar perspectiva e sistemas acumulam remendos. Quando o efeito finalmente aparece no balanço, parte da capacidade necessária para reagir já foi desmontada.
A OCDE observa que períodos prolongados de baixo investimento pesam sobre produtividade e crescimento potencial, enquanto a incerteza posterga compromissos de longo prazo. Na prática, isso coloca a gestão diante de uma escolha mais sofisticada do que simplesmente gastar ou cortar, já que é preciso distinguir custo que sustenta vantagem de despesa que apenas se acumulou. Nos trabalhos da DRIN, tenho visto que essa separação melhora quando a discussão começa pelo problema real do negócio, e não pela tecnologia disponível. Em vez de perguntar primeiro qual ferramenta comprar, olhamos para onde há desperdício, demora, perda de margem ou capacidade ociosa; a partir daí, fica mais fácil decidir onde vale investir mesmo sob restrição.
Inovação sob restrição exige outro método
Esse raciocínio também muda a forma de inovar porque, em um ambiente restritivo, a iniciativa mais relevante pode estar menos em grandes lançamentos e mais em reduzir o intervalo entre vender e receber, melhorar cobrança, rever estoques, diminuir perdas ou eliminar aprovações que já não fazem sentido. Pequenos avanços no ciclo de conversão de caixa podem financiar mudanças que antes dependeriam de empréstimos, por isso projetos menores, testáveis e conectados a um indicador concreto tendem a fazer mais sentido do que programas longos sustentados por uma única previsão.
Tenho insistido bastante nisso em consultorias e palestras porque a restrição, quando bem administrada, pode funcionar como mecanismo de foco, sem que isso signifique abandonar apostas de longo prazo, mas exigindo clareza sobre a hipótese, o recurso comprometido e a evidência necessária para continuar. Ao dividir uma iniciativa em etapas, a empresa consegue testar, aprender e decidir se o trabalho deve avançar, mudar de direção ou parar, fazendo com que o critério de sucesso apareça no comportamento do negócio e não na quantidade de reuniões realizadas, ferramentas contratadas ou pilotos iniciados.
A mesma disciplina vale para inteligência artificial, porque tecnologia aplicada sobre dados ruins, responsabilidades confusas, integrações frágeis e decisões lentas tende a acelerar parte do processo sem corrigir o sistema que produz a ineficiência. Tenho visto isso repetidamente nos trabalhos da DRIN, em que a conversa começa com IA, automação ou agentes, mas o diagnóstico acaba revelando processos que nunca foram redesenhados e, quando voltamos ao básico, mapeamos o fluxo e perguntamos por que cada etapa existe, a tecnologia passa a ocupar um lugar mais útil, ampliando uma operação que já sabe o que pretende melhorar.
Priorizar também exige descontinuar
Capital restrito, por fim, obriga a empresa a fazer algo que costuma ser mais difícil do que gerar ideias, renunciar, porque manter projetos demais cria uma carteira de esforços subfinanciados, divide as equipes e impede que os benefícios alcancem escala. Priorizar envolve decidir o que merece recursos e, ao mesmo tempo, encerrar iniciativas que continuam consumindo energia apenas porque já receberam investimento no passado, uma decisão que, em vários projetos que acompanho, percebo ser mais desconfortável do que aprovar algo novo, embora frequentemente seja justamente ela que devolve capacidade para a organização avançar.
O capital caro pune desperdício, demora e falta de direção, mas também expõe modelos de negócio que conseguiam absorver ineficiências enquanto o financiamento era mais barato. Sobreviver a esse ambiente exige disciplina financeira; continuar competitivo exige transformar essa disciplina em capacidade de escolha. Para mim, esse é o ponto central, inovação sob restrição precisa estar mais próxima do resultado, porque a empresa já não pode financiar indefinidamente iniciativas que não conseguem explicar qual problema resolvem e qual capacidade constroem para o futuro.