Vender a prazo é uma prática essencial para empresas que desejam conquistar clientes e ampliar sua presença no mercado. Em um cenário de juros elevados, inadimplência e dificuldades financeiras que atingem empresas de diferentes portes, porém, o crescimento das vendas precisa caminhar ao lado de uma avaliação cuidadosa sobre quem está comprando.
Para indústrias, distribuidoras e exportadoras de Santa Catarina, o desafio não se limita a encontrar novos negócios. É necessário também compreender a capacidade de pagamento dos compradores, acompanhar mudanças em sua situação financeira e administrar a concentração de vendas em determinados clientes.
Quando uma empresa deixa de receber por uma venda realizada, os efeitos podem atingir o fluxo de caixa, os investimentos e o pagamento de fornecedores. O problema pode se espalhar pela cadeia produtiva, mesmo entre negócios que mantêm uma operação saudável.
Os indicadores mostram a dimensão do cenário. A inadimplência das famílias no crédito livre chegou a 8% em agosto, o maior patamar da série histórica iniciada em 2011, segundo dados do Banco Central. No ambiente empresarial, o Brasil encerrou o primeiro semestre com mais de 6,3 mil empresas em recuperação judicial, conforme levantamento da RGF Associados.
Nesse contexto, o seguro de crédito tem ganhado espaço como instrumento de gestão e proteção para empresas que vendem a prazo no Brasil e no exterior.
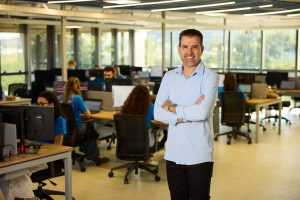
“Em momentos de incerteza, a empresa precisa de informações para tomar decisões comerciais com mais segurança. Isso envolve conhecer o comprador, acompanhar sua situação financeira e entender o tamanho da exposição que está assumindo em cada venda”, afirma Adriano Tomasoni, economista e fundador da Traderisk, corretora especializada em Seguro de Crédito e Seguro Garantia, com sede em Blumenau.
O que é o seguro de crédito?
O seguro de crédito é uma modalidade contratada por empresas que vendem produtos ou serviços a prazo para outras empresas. Sua função é proteger o segurado contra perdas decorrentes da inadimplência ou insolvência de compradores, conforme as coberturas, os limites e as condições previstas na apólice.
A proteção pode ser estruturada para operações no mercado interno ou para exportações. Antes de conceder os limites de crédito segurados, a seguradora analisa os compradores e acompanha os riscos durante a vigência da apólice.
Na prática, esse processo ajuda a empresa a avaliar novos clientes, monitorar a carteira existente e identificar situações que merecem atenção. Dependendo das informações disponíveis e da análise realizada, a empresa pode rever limites, condições e prazos de pagamento antes de ampliar sua exposição.
Se houver um evento coberto, a seguradora analisa o sinistro e pode indenizar a perda nos termos da apólice. A cobertura e o percentual de indenização variam conforme o contrato.
Casas Bahia: clientes atendidos pela Traderisk receberam mais de R$ 10 milhões
A recuperação judicial do Grupo Casas Bahia, solicitada em agosto, colocou em evidência o impacto que as dificuldades de um grande comprador podem gerar para empresas de toda a cadeia de fornecimento.
Segundo a Traderisk, clientes atendidos pela corretora receberam mais de R$ 10 milhões em indenizações relacionadas a vendas protegidas ao grupo. A empresa auxiliou esses clientes ao longo do processo de regulação dos sinistros.
O caso também mobilizou o mercado de seguro de crédito. A dimensão total dos recebíveis segurados e das indenizações relacionadas à Casas Bahia, porém, ainda não conta com um levantamento consolidado publicamente confirmado.
“Quando um comprador importante enfrenta dificuldades, o impacto pode alcançar fornecedores de diferentes setores. Uma perda relevante afeta o caixa e pode comprometer projetos que estavam em andamento. O seguro de crédito ajuda a empresa a administrar esse risco e a recuperar perdas cobertas, de acordo com as condições contratadas”, explica.
Para ele, o episódio reforça a importância de acompanhar a concentração da carteira: quanto maior a participação de um comprador nas vendas, maior pode ser o impacto financeiro de uma interrupção nos pagamentos.
Proteção também pode apoiar a expansão comercial
Embora a indenização seja a parte mais visível do seguro de crédito, a análise dos compradores pode contribuir para decisões antes da ocorrência de uma perda.
Ao avaliar a capacidade financeira dos clientes e acompanhar os limites protegidos, a empresa obtém informações para apoiar sua política de crédito. Isso pode ajudá-la a identificar negociações que exigem mais cautela e, ao mesmo tempo, reconhecer oportunidades de vender para compradores com perfil compatível com sua estratégia.
Para a área comercial, essa visão pode abrir espaço para avaliar condições de pagamento mais competitivas, prospectar clientes e avançar em regiões ou mercados ainda pouco explorados. A definição das condições de venda continua sendo uma decisão da empresa, considerando sua política de crédito e os limites analisados pela seguradora.
“Em muitas empresas, a preocupação com o risco acaba limitando oportunidades. Com análise, acompanhamento e proteção adequados, é possível avaliar uma política de crédito mais flexível e dar à equipe comercial melhores condições para crescer com responsabilidade”, complementa.
Dados para conhecer compradores no Brasil e no exterior
Além da atuação na estruturação de programas de seguro de crédito, a Traderisk desenvolveu a Traderisk 360, plataforma de inteligência de dados voltada à análise e ao monitoramento de compradores no Brasil e em outros países.
A ferramenta reúne informações para apoiar a avaliação de empresas e o acompanhamento de carteiras comerciais. Uma de suas principais fontes de dados é a Coface, seguradora francesa com atuação internacional em seguro de crédito e análise de risco. A Traderisk é distribuidora oficial da Coface.
Segundo a empresa, a Traderisk 360 também reúne informações de outras fontes e permite integrar contratos que os próprios clientes mantenham com birôs de crédito, concentrando dados e análises em um único ambiente. A disponibilidade das integrações depende dos serviços contratados e das condições de acesso a cada fonte.
Para empresas exportadoras, conhecer a situação de um importador pode ser determinante na definição de limites e condições comerciais. O mesmo vale para companhias que desejam ingressar em novos mercados e precisam avaliar parceiros com os quais ainda não possuem histórico de relacionamento.
Perspectiva de crescimento
Na avaliação dele, a busca por seguro de crédito tende a crescer nos próximos dois anos, impulsionada tanto pela necessidade de administrar as incertezas quanto pelo interesse das empresas em abrir novas frentes de negócios.
“Vejo o seguro de crédito crescendo nos próximos dois anos porque ele atende a duas necessidades das empresas: lidar com as incertezas e abrir novas frentes de negócios. Com informações e proteção adequadas, o empresário pode avaliar uma política de crédito mais flexível e dar à equipe comercial condições de atuar com mais competitividade, no Brasil e em outros mercados”, afirma.
Apesar de sua aplicação em empresas de diferentes portes e setores, a modalidade ainda é pouco conhecida por parte do mercado brasileiro. Muitos empresários associam a proteção apenas à indenização, sem considerar o papel da análise e do monitoramento dos compradores na gestão da carteira.
Conhecer o seguro de crédito pode ser um passo para empresas que desejam proteger suas vendas e avaliar novas oportunidades comerciais com mais informação.
Empresários interessados podem falar com um especialista da Traderisk e conhecer as possibilidades para suas operações no mercado interno e na exportação.